Khi tra cứu tỷ giá, nhiều người nhận thấy mức niêm yết của các ngân hàng không hoàn toàn giống nhau trong cùng một ngày. Bài viết giải thích các yếu tố tạo nên sự khác biệt này, những phần nào trên bảng tỷ giá đáng quan tâm và cách tra cứu phù hợp với từng nhu cầu giao dịch.
1. Các yếu tố khiến mức tỷ giá niêm yết khác nhau
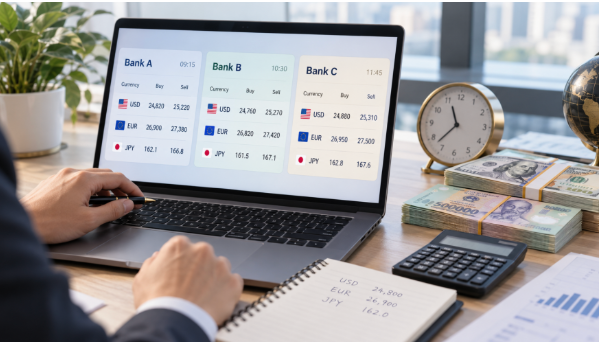
Tỷ giá mỗi ngân hàng niêm yết được xây dựng trên cùng một nền tảng thị trường, nhưng mỗi ngân hàng có cách xác định mức giá cụ thể riêng.
Nền tảng chung là tỷ giá trung tâm do Ngân hàng Nhà nước công bố hằng ngày và biên độ cho phép xung quanh mức này. Trong phạm vi biên độ đó, mỗi ngân hàng tự xác định giá mua vào và bán ra dựa trên nguồn cung, cầu ngoại tệ của chính mình. Một ngân hàng có nhiều khách hàng bán ngoại tệ, chẳng hạn nhận kiều hối hoặc thanh toán xuất khẩu, có thể đặt mức giá khác với ngân hàng có nhiều khách hàng cần mua ngoại tệ.
Yếu tố thứ hai là chi phí vận hành. Với giao dịch tiền mặt, ngân hàng phải kiểm đếm, bảo quản, vận chuyển và quản lý chất lượng tờ tiền. Mức chi phí này khác nhau giữa các ngân hàng tùy quy mô mạng lưới và lượng giao dịch, từ đó phản ánh vào khoảng chênh lệch giữa giá mua và giá bán.
Yếu tố thứ ba là thời điểm cập nhật. Mỗi ngân hàng có thể điều chỉnh bảng tỷ giá nhiều lần trong ngày theo diễn biến thị trường, vào những thời điểm không giống nhau. Vì vậy, khi so sánh giá đô hôm nay giữa các nguồn, cần chú ý mức giá đó được cập nhật lúc nào, tránh so một mức giá buổi sáng với một mức giá buổi chiều.
2. Những thông tin trên bảng tỷ giá cần đọc kỹ
Thay vì chỉ nhìn một con số, việc đọc đủ các thông tin trên bảng tỷ giá giúp bạn biết mức giá nào thực sự áp dụng cho giao dịch của mình.
Thông tin đầu tiên là chiều giao dịch. Giá mua vào áp dụng khi bạn bán ngoại tệ cho ngân hàng, giá bán ra áp dụng khi bạn mua ngoại tệ từ ngân hàng. Thông tin thứ hai là hình thức giao dịch, gồm tiền mặt và chuyển khoản. Với đô la Mỹ, một số ngân hàng còn niêm yết giá tiền mặt theo từng nhóm mệnh giá.
Khi tra cứu, bạn nên ghi lại các thông tin sau:
- Mức giá đúng chiều và đúng hình thức giao dịch bạn sắp thực hiện
- Thời điểm cập nhật được ghi trên bảng tỷ giá
- Khoảng chênh lệch giữa giá mua và giá bán, phản ánh chi phí nếu cần đổi qua đổi lại
Khoảng chênh lệch giữa giá mua và giá bán là thông tin hữu ích với người thường xuyên giao dịch ngoại tệ theo cả hai chiều, chẳng hạn vừa nhận tiền từ nước ngoài vừa có nhu cầu chi tiêu ngoại tệ. Chênh lệch càng hẹp, chi phí khi phải đổi qua đổi lại càng thấp.
3. Tra cứu tỷ giá phù hợp với từng nhu cầu giao dịch
Mức độ cần tra cứu kỹ phụ thuộc vào giá trị giao dịch và mức độ thường xuyên của nhu cầu.
Với khoản đổi nhỏ cho một chuyến du lịch ngắn, chênh lệch tỷ giá giữa các thời điểm và các nguồn thường không đáng kể so với sự thuận tiện của việc giao dịch tại ngân hàng bạn đang sử dụng. Ưu tiên lúc này là chọn đúng chiều, đúng hình thức và giao dịch đúng lúc cần.
Với khoản giao dịch lớn như học phí, sinh hoạt phí gửi cho người thân hoặc khoản thu nhập ngoại tệ cần quy đổi, việc tra cứu kỹ hơn mang lại giá trị rõ ràng hơn. Bạn có thể theo dõi giá USD hôm nay trên trang tỷ giá chính thức của ngân hàng vào cùng một khung giờ trong vài ngày để nắm xu hướng, sau đó kiểm tra lại mức giá ngay trước khi thực hiện giao dịch.
Ngoài tỷ giá, tổng chi phí giao dịch còn bao gồm phí dịch vụ như phí chuyển tiền quốc tế hoặc phí chuyển đổi khi thanh toán thẻ. Vì vậy, con số cần quan tâm là tổng số tiền Việt bỏ ra hoặc nhận về sau khi đã tính cả tỷ giá lẫn phí, không chỉ riêng mức tỷ giá niêm yết.
Một thói quen hữu ích là tra cứu tỷ giá từ nguồn chính thức như trang web hoặc ứng dụng của ngân hàng, nơi thông tin được cập nhật kèm thời điểm rõ ràng. Thông tin từ các nguồn tổng hợp có thể chậm hơn so với bảng niêm yết thực tế.
Sự khác nhau về tỷ giá niêm yết giữa các ngân hàng xuất phát từ cung cầu ngoại tệ, chi phí vận hành và thời điểm cập nhật của từng nơi. Khi đọc đúng chiều, đúng hình thức giao dịch và tính đủ cả phí dịch vụ, bạn có thể dùng thông tin tỷ giá một cách chủ động, phù hợp với giá trị và mức độ thường xuyên của từng nhu cầu.